Da análise de crédito à assinatura no cartório: o roteiro completo, com os custos que quase ninguém coloca na conta e os erros que travam a aprovação.
1. Aprovação de crédito antes de escolher o imóvel
O erro mais comum é se apaixonar pelo imóvel antes de saber quanto o banco libera. Comece pela simulação e pela aprovação de crédito: com a carta em mãos, você negocia melhor e evita perder o imóvel por demora.
A renda considerada pode somar cônjuge ou parentes, e a parcela normalmente não pode passar de cerca de 30% da renda familiar comprovada. Autônomos precisam preparar extratos e declarações com antecedência.
2. Os custos além da entrada
- ITBI: imposto municipal sobre a transmissão, pago à prefeitura da cidade do imóvel.
- Registro e escritura no Cartório de Registro de Imóveis.
- Taxa de avaliação e tarifas administrativas do banco.
- Seguros obrigatórios (MIP e DFI) embutidos na parcela mensal.
Some tudo isso e reserve uma folga: é comum que os custos de cartório e imposto representem uma fatia relevante do valor do imóvel, paga à vista no momento da transferência.
3. SAC ou Price: qual escolher
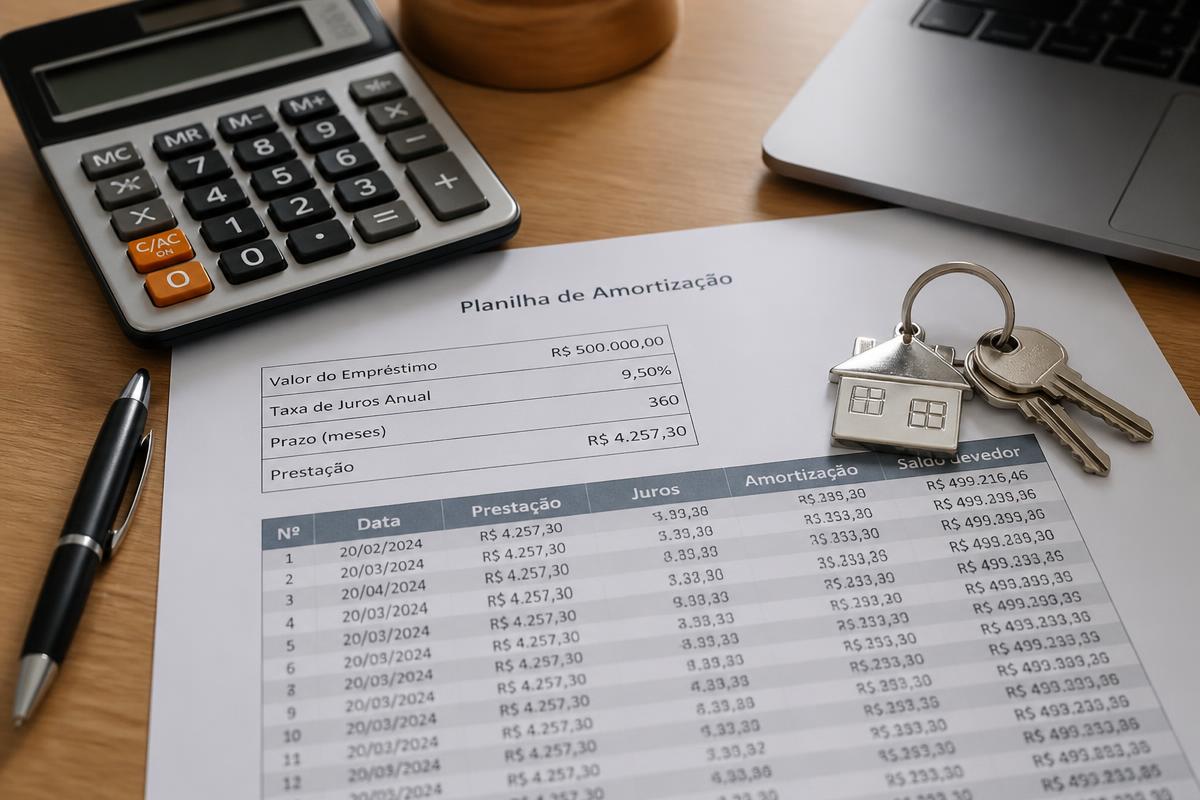
No sistema SAC as parcelas começam mais altas e caem ao longo do contrato, com menos juros pagos no total. Na tabela Price a prestação inicial é menor e mais estável, o que ajuda quem tem orçamento apertado no início. Se pretende amortizar antecipadamente, o SAC tende a ser mais vantajoso.
Quer ver imóveis reais nesse bairro?
A corretora envia uma seleção de opções disponíveis, com valor e condomínio, direto no seu WhatsApp.
4. FGTS, amortização e prazo
O FGTS pode ser usado na entrada e também para amortizar o saldo devedor a cada dois anos, desde que atendidas as regras do programa. Ao amortizar, escolha reduzir o prazo se o objetivo é pagar menos juros no total; reduza a parcela se a prioridade é o fluxo de caixa mensal.
5. Documentação e assinatura
- Documentos pessoais e comprovação de renda dos compradores.
- Matrícula atualizada do imóvel e certidões negativas do vendedor.
- Declaração de quitação de condomínio e IPTU.
Com a documentação completa, o contrato é assinado no banco e levado a registro. É esse registro, e não a assinatura, que efetivamente transfere a propriedade.
Fale com a corretora responsável
Preencha os dados abaixo e receba atendimento personalizado para comprar, alugar, vender ou financiar no Grande ABC.