SAC começa com parcela mais alta e cai todo mês; Price mantém a prestação estável e custa mais juros no total. Entenda as duas tabelas, veja simulações comparadas e descubra qual combina com sua renda.
Antes das tabelas: o que é amortização
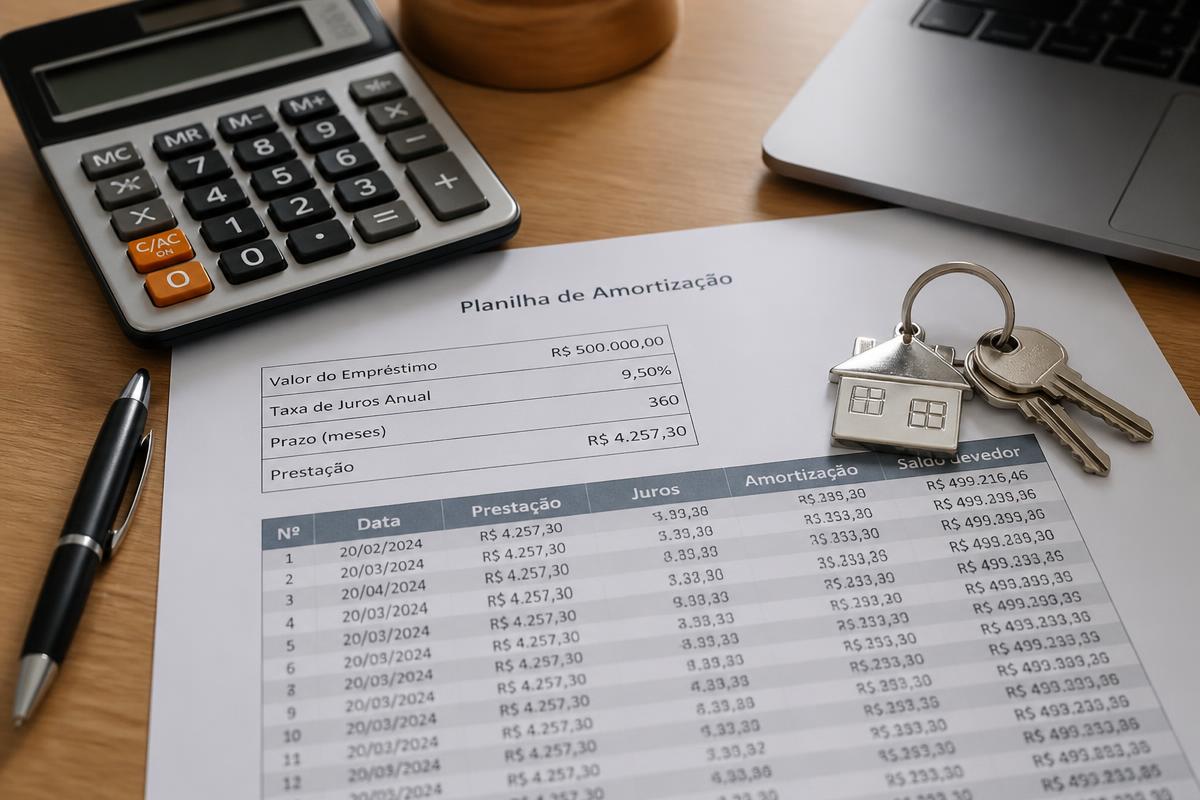
Toda parcela de um financiamento imobiliário é formada por três partes: amortização (o pedaço que reduz a dívida), juros (o custo do dinheiro sobre o saldo devedor) e encargos, como seguros obrigatórios e taxa de administração. A diferença entre SAC e Price está na forma de calcular a amortização e, por consequência, no comportamento da parcela ao longo do contrato.
Entender isso evita o erro mais comum de quem compra o primeiro imóvel: escolher a tabela apenas pela parcela inicial, sem olhar o custo total nem a evolução do saldo devedor.
Como funciona a Tabela SAC
SAC significa Sistema de Amortização Constante. A parcela de amortização é sempre a mesma: divide-se o valor financiado pelo número de meses. Como o saldo devedor cai de forma constante, os juros diminuem mês a mês e a prestação total fica cada vez menor.
- Primeira parcela mais alta que na Price, para o mesmo valor e prazo.
- Prestações decrescentes: a última é bem menor que a primeira.
- Saldo devedor cai mais rápido, o que favorece quem pensa em vender ou quitar antes do fim.
- Custo total de juros menor ao longo do contrato.
- É o sistema mais usado nos financiamentos habitacionais no Brasil, inclusive na Caixa.
Exemplo prático
Em um financiamento de R$ 400 mil por 30 anos, a amortização mensal fixa é de cerca de R$ 1.111. No primeiro mês somam-se os juros sobre os R$ 400 mil; no mês seguinte, sobre R$ 398,9 mil; e assim por diante. Por isso a parcela cai um pouco todos os meses, com queda acumulada expressiva em cinco ou dez anos.
Como funciona a Tabela Price
Na Tabela Price, a prestação é calculada para ser fixa em valor nominal. No começo, a maior parte da parcela é juros e a amortização é pequena; com o tempo, a proporção se inverte. O saldo devedor, portanto, cai lentamente nos primeiros anos.
- Parcela inicial menor, o que ajuda na aprovação do crédito quando a renda é limitada.
- Previsibilidade: valor nominal estável, corrigido apenas pelo indexador do contrato.
- Amortização lenta no início e saldo devedor alto por mais tempo.
- Custo total de juros maior que na SAC no mesmo prazo.
Um detalhe importante: parcela fixa não significa parcela imune a reajuste. Contratos corrigidos pela TR, pelo IPCA ou por poupança sofrem atualização do saldo e da prestação, e os seguros também variam com a idade do comprador.
Quer ver imóveis reais nesse bairro?
A corretora envia uma seleção de opções disponíveis, com valor e condomínio, direto no seu WhatsApp.
Comparação de custo total no longo prazo
A comparação só é honesta quando se olham três números juntos: a primeira parcela, a soma de tudo que será pago e o saldo devedor depois de alguns anos. Em um financiamento longo, a diferença de juros totais entre SAC e Price pode chegar a dezenas de milhares de reais.
- Primeira parcela: Price vence, com valor mais baixo.
- Custo total pago: SAC vence, com menos juros acumulados.
- Saldo devedor em cinco anos: SAC vence, por amortizar mais rápido.
- Facilidade de aprovação com renda apertada: Price vence, porque o comprometimento inicial é menor.
- Quem pretende vender ou quitar antes: SAC vence com folga.
Comprometimento de renda
Os bancos costumam limitar a prestação a cerca de 30% da renda familiar bruta comprovada. Na SAC, a parcela mais alta do início pode reduzir o valor máximo aprovado. Na Price, o mesmo comprador consegue aprovar um valor maior — e é aí que mora o risco de esticar demais o orçamento.
Qual perfil se beneficia de cada modelo
SAC combina com você se
- Sua renda cabe na parcela inicial mais alta sem aperto.
- Você pretende amortizar com FGTS, décimo terceiro ou bônus.
- Existe chance real de vender o imóvel em cinco a dez anos.
- Seu objetivo é pagar o menor custo total possível.
Price combina com você se
- A renda atual é o limite para aprovar o crédito de que você precisa.
- Você precisa de previsibilidade absoluta no orçamento mensal.
- Sua renda é variável e uma parcela menor traz segurança nos meses fracos.
- Você planeja fazer amortizações extraordinárias assim que possível.
Uma estratégia usada com frequência é começar na Price para viabilizar a compra e usar aportes extras — FGTS a cada dois anos, décimo terceiro, restituição de imposto — para reduzir o prazo do contrato, aproximando o custo total do que se obteria na SAC.
Checklist antes de assinar
- Peça a simulação nos dois sistemas, com CET (Custo Efetivo Total) informado.
- Compare a soma total das parcelas, não apenas a primeira.
- Confirme o indexador do contrato e como o saldo será corrigido.
- Verifique os seguros obrigatórios e a taxa de administração mensal.
- Pergunte as regras de amortização extraordinária: reduzir prazo ou reduzir parcela.
- Simule em pelo menos dois bancos antes de escolher.
Escolher entre SAC e Price não é decisão técnica isolada: é decisão de orçamento familiar. Se a parcela inicial da SAC caber com folga, ela costuma sair mais barata. Se apertar, a Price com amortizações programadas é uma alternativa segura e realista.
Fale com a corretora responsável
Preencha os dados abaixo e receba atendimento personalizado para comprar, alugar, vender ou financiar no Grande ABC.