Da simulação à escritura: entenda as regras do financiamento da Caixa, a documentação exigida e como aumentar as chances de aprovação na hora de comprar imóvel no ABC.
Como funciona o financiamento imobiliário da Caixa
A Caixa Econômica Federal é o maior agente habitacional do país e oferece linhas para imóveis novos, usados e terrenos. O processo começa com uma simulação, passa pela análise de crédito e termina na escritura, quando o imóvel é registrado em nome do comprador.
O sistema mais comum é o SFH (Sistema Financeiro da Habitação), destinado a imóveis de até um teto de valor definido nacionalmente. Acima desse teto, opera o SFI (Sistema de Financiamento Imobiliário), com regras de mercado mais flexíveis, mas taxas diferentes.
Regras de renda, entrada e idade
- A parcela não pode comprometer mais do que 30% da renda familiar bruta comprovada.
- É possível somar renda de cônjuge ou parentes, desde que haja compatibilidade com as normas do programa.
- A entrada costuma ser de 10% a 30% do valor do imóvel, dependendo da linha.
- O financiamento deve terminar antes do solicitante completar 80 anos de idade.
- Autônomos e profissionais liberais precisam comprovar renda com extratos e declarações.
Documentação exigida pela Caixa
Ter a documentação organizada acelera a análise e evita que o processo trave. A Caixa solicita geralmente documentos pessoais, comprovantes de renda e extratos bancários dos últimos meses.
- Documento de identidade e CPF de todos os envolvidos.
- Comprovante de residência e estado civil.
- Holerite, contracheque ou declaração de Imposto de Renda.
- Extratos bancários dos últimos 3 a 6 meses.
- Dados do imóvel, como matrícula atualizada e certidões negativas.
Quer ver imóveis reais nesse bairro?
A corretora envia uma seleção de opções disponíveis, com valor e condomínio, direto no seu WhatsApp.
Etapas do processo na Caixa
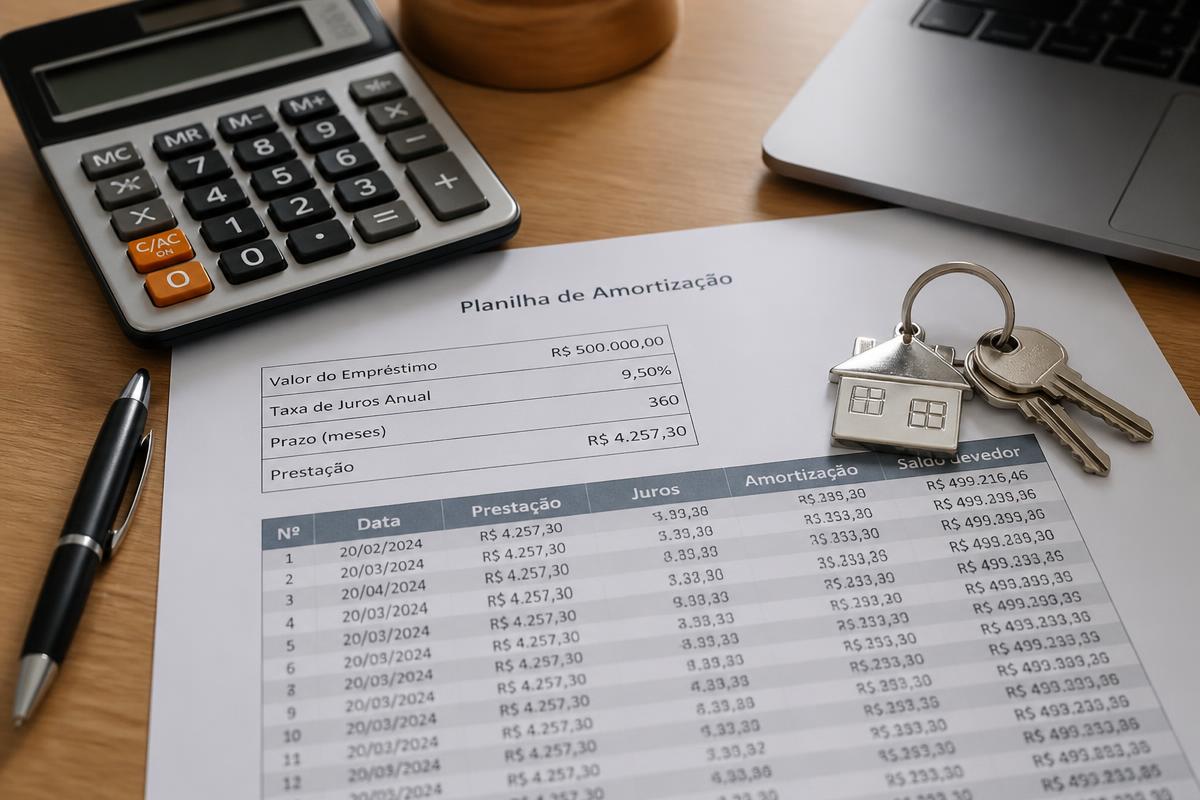
- Simulação: informe renda, entrada e prazo para saber quanto pode financiar.
- Aprovação de crédito: a Caixa avalia se o perfil do cliente cabe nas regras.
- Avaliação do imóvel: um engenheiro ou arquiteto verifica valor e condições do bem.
- Contrato: assinatura do financiamento com as condições aprovadas.
- Registro e escritura: a transferência só se conclui com o registro no cartório.
Dicas para aumentar a chance de aprovação
O histórico de pagamentos limpo e a renda bem comprovada são os dois fatores mais importantes. Evite atrasos e movimentações que não condizem com a renda declarada, pois o banco cruza informações de proteção ao crédito.
Outra dica prática é fazer a simulação antes de visitar imóveis. Saber o valor aprovado dá segurança na negociação e evita frustrar o vendedor com uma proposta fora do seu alcance.
Fale com a corretora responsável
Preencha os dados abaixo e receba atendimento personalizado para comprar, alugar, vender ou financiar no Grande ABC.