ITBI, escritura em tabelionato, registro no cartório de imóveis, avaliação bancária e certidões: veja o checklist financeiro completo e quanto reservar além do valor do imóvel.
Por que esses custos derrubam tantas negociações
Boa parte dos compradores organiza o valor da entrada e esquece as despesas de transferência. Quando chega a hora de assinar, descobre que faltam alguns milhares de reais para pagar imposto e cartório — e o negócio atrasa ou cai. Planejar esse pacote desde o início é tão importante quanto aprovar o financiamento.
Como regra prática, reserve de 4% a 6% do valor do imóvel para o conjunto de custos de aquisição. Quem compra com financiamento bancário pode ter um percentual um pouco menor, porque o contrato de financiamento substitui a escritura pública.
1. ITBI: o imposto municipal de transmissão
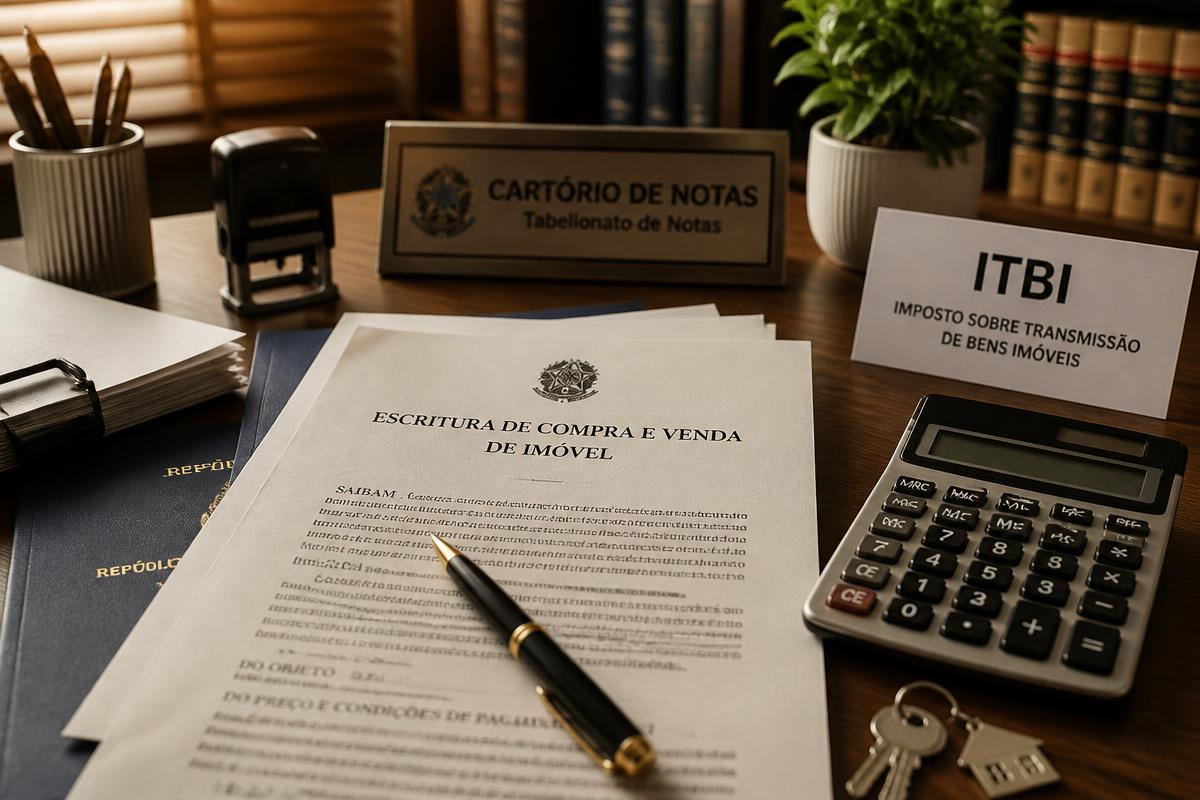
O ITBI, Imposto sobre a Transmissão de Bens Imóveis, é cobrado pela prefeitura da cidade onde o imóvel está e é obrigatório para registrar a transferência. Cada município do Grande ABC tem sua própria alíquota e sua própria forma de calcular a base, e é essa base que costuma surpreender.
- A alíquota geralmente fica em torno de 2% em municípios da região, mas deve ser confirmada na legislação vigente de cada cidade.
- A base de cálculo é o maior valor entre o preço da transação e o valor de referência da prefeitura.
- O pagamento é responsabilidade do comprador, salvo acordo diferente em contrato.
- O recolhimento é feito antes ou no ato do registro, mediante guia emitida pela prefeitura.
- Financiamentos habitacionais podem ter alíquota reduzida sobre a parte financiada, conforme a lei municipal.
Cuidado com o valor declarado
Declarar valor abaixo do real para reduzir o imposto é infração fiscal, gera lançamento complementar com multa e pode travar o registro. Além disso, prejudica o comprador no futuro, ao calcular ganho de capital na venda.
2. Escritura pública no tabelionato de notas
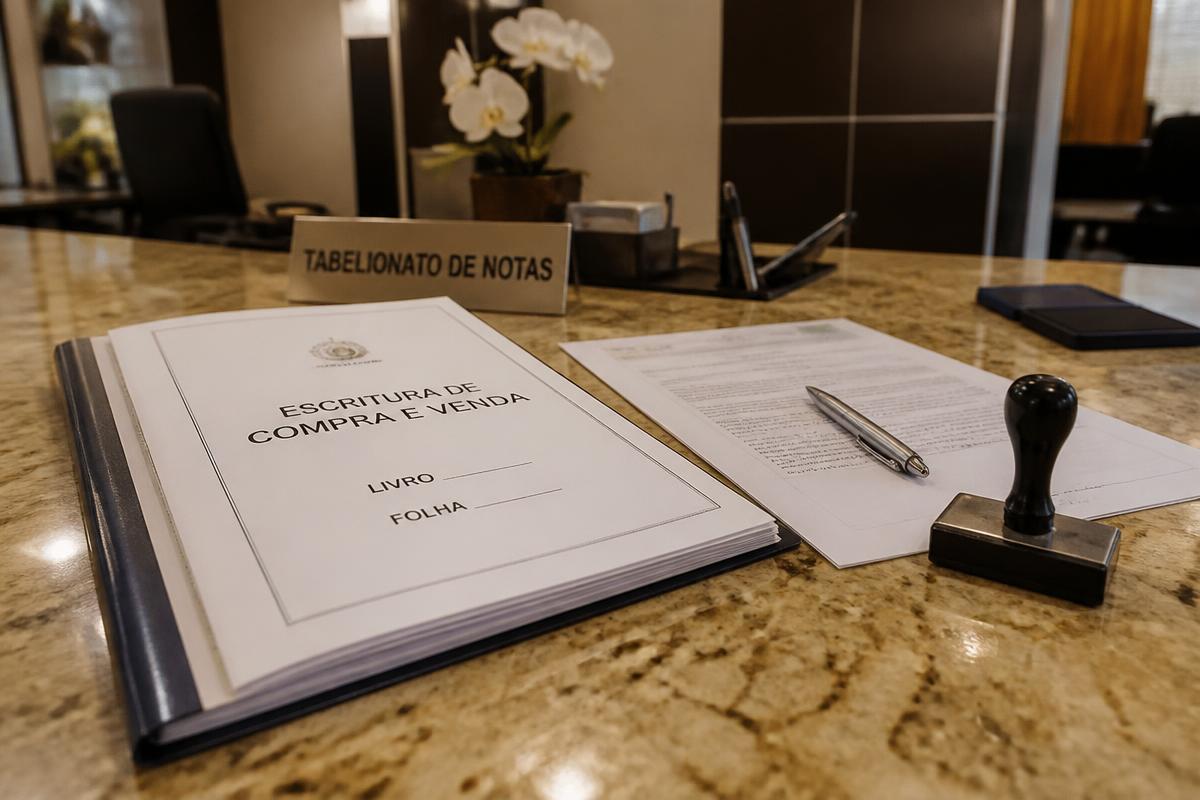
Quando a compra é feita à vista ou com recursos próprios, é necessário lavrar escritura pública de compra e venda em um tabelionato de notas. Os valores seguem a tabela de emolumentos do estado de São Paulo, que é progressiva conforme o valor do negócio.
- Emolumentos da escritura calculados por faixa de valor do imóvel.
- Custos adicionais de traslado, certidões e reconhecimento de firmas.
- Presença obrigatória das partes ou de procurador com poderes específicos.
Quem compra com financiamento habitacional normalmente não precisa dessa etapa: o contrato de financiamento tem força de escritura pública e vai direto para registro, o que reduz o custo total da operação.
Quer ver imóveis reais nesse bairro?
A corretora envia uma seleção de opções disponíveis, com valor e condomínio, direto no seu WhatsApp.
3. Registro no cartório de registro de imóveis
O registro é o ato que efetivamente transfere a propriedade. Sem ele, você tem apenas um contrato; a titularidade continua no nome do vendedor na matrícula. O registro é feito no cartório de registro de imóveis competente para a região do imóvel, e cada cidade do ABC tem suas serventias específicas.
- Emolumentos de registro conforme tabela estadual, também progressivos por valor.
- Registro da alienação fiduciária, quando há financiamento, cobrado separadamente.
- Averbações necessárias: construção, casamento, divórcio, mudança de nome.
- Prazo de análise do cartório, que pode gerar exigências antes do registro final.
Averbação pendente é a maior armadilha
É muito comum, no Grande ABC, encontrar imóvel com ampliação construída e não averbada na matrícula. Regularizar exige projeto, taxas municipais, certidão e nova averbação — um custo que precisa ser negociado entre as partes antes da assinatura, não depois.
4. Avaliação bancária, certidões e despesas menores
Na compra financiada, o banco cobra tarifa de avaliação do imóvel, feita por engenheiro credenciado, além de tarifas administrativas do contrato. Some a isso o custo das certidões exigidas pelo banco e pelo cartório.
- Tarifa de avaliação de garantia do imóvel, cobrada uma vez.
- Tarifa de administração ou de emissão de contrato, conforme o banco.
- Seguros obrigatórios embutidos na prestação: morte e invalidez permanente e danos físicos ao imóvel.
- Certidões: matrícula atualizada, negativas de tributos municipais, certidões pessoais do vendedor.
- Declaração de quitação de condomínio e certidão negativa de débitos condominiais.
- Custos de mudança, reforma inicial e ligação de utilidades, que raramente entram na conta.
Checklist financeiro para levar na negociação
- Valor do imóvel e valor da entrada disponível.
- ITBI conforme a alíquota e o valor de referência do município.
- Escritura pública, se a compra não for financiada.
- Registro da compra e, se houver, da alienação fiduciária.
- Averbações e regularizações pendentes na matrícula.
- Tarifa de avaliação e tarifas bancárias do contrato.
- Certidões do imóvel, do vendedor e do condomínio.
- Reserva para mudança, reforma e primeiros meses de condomínio e IPTU.
Os valores de emolumentos e as alíquotas municipais mudam periodicamente. Antes de fechar, peça uma planilha com os números atualizados da cidade onde está o imóvel e confirme quem paga o quê no contrato. Transparência nessa etapa evita a maior parte dos conflitos de última hora.
Fale com a corretora responsável
Preencha os dados abaixo e receba atendimento personalizado para comprar, alugar, vender ou financiar no Grande ABC.