Na planta o preço de entrada é menor, mas há INCC, prazo de obra e risco de atraso. No pronto você vistoria e muda de imediato, pagando mais. Compare os dois caminhos antes de decidir.
A diferença essencial entre os dois caminhos
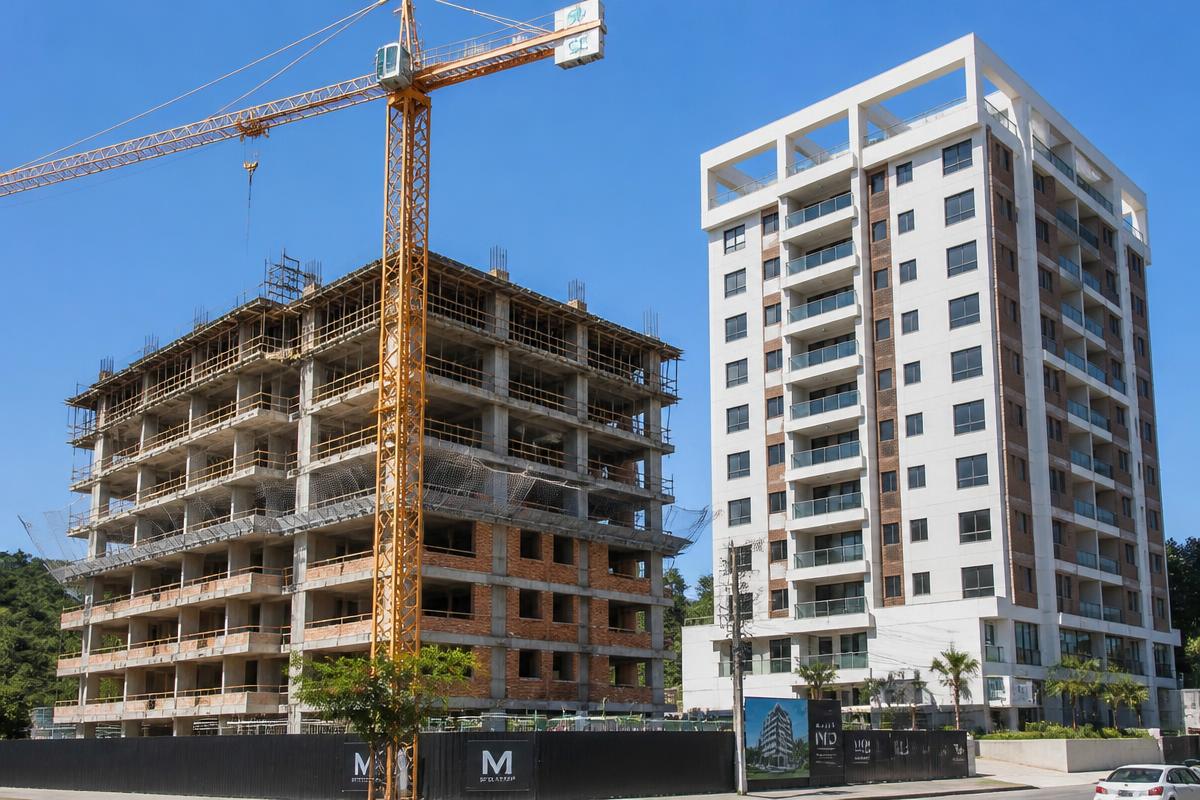
Comprar na planta significa adquirir uma unidade que ainda será construída, pagando de forma parcelada durante a obra e assumindo o financiamento bancário na entrega das chaves. Comprar pronto significa negociar um imóvel existente, com vistoria imediata, financiamento contratado de uma vez e mudança em poucas semanas.
No Grande ABC os dois mercados são fortes. Há lançamentos concentrados em eixos de avenida e regiões em transformação, e um estoque enorme de imóveis prontos em bairros consolidados. A escolha certa depende de prazo, tolerância a risco e fluxo de caixa.
Como funciona o fluxo de pagamento na obra e o INCC
No imóvel na planta, o pagamento durante a construção é dividido em parcelas mensais, reforços periódicos (semestrais ou anuais) e uma parcela das chaves, geralmente financiada. Esse fluxo é atrativo porque a entrada pode ser construída ao longo de anos, sem precisar de todo o valor à vista.
O INCC não é opcional
Durante a obra, o saldo é corrigido pelo INCC, o Índice Nacional de Custo da Construção. Isso significa que o valor das parcelas e do saldo aumenta mês a mês, acompanhando o custo de materiais e mão de obra. Em períodos de alta, essa correção pesa e surpreende quem planejou o orçamento apenas com os números da tabela de vendas.
- Parcelas e reforços corrigidos pelo INCC até a entrega das chaves.
- Após as chaves, a correção passa a seguir o indexador do contrato de financiamento.
- É prudente reservar uma folga no orçamento para a correção acumulada da obra.
- Peça à construtora a memória de cálculo e simule cenários de correção antes de assinar.
Vantagens de comprar na planta
- Preço por metro quadrado normalmente menor que o de imóvel pronto equivalente.
- Entrada parcelada em longo prazo, sem exigir grande capital imediato.
- Possibilidade de escolher unidade, andar, posição solar e, em alguns casos, acabamentos.
- Imóvel novo, com garantias legais da construtora sobre estrutura e instalações.
- Potencial de valorização entre o lançamento e a entrega, especialmente em regiões em transformação.
- Condomínio inicial de prédio novo, com equipamentos sem histórico de manutenção pesada.
Para investidores, a compra na planta pode funcionar como alavancagem: paga-se pouco no início e há a chance de revender já valorizado. Mas essa estratégia exige leitura de mercado e caixa para segurar o imóvel caso a venda demore.
Quer ver imóveis reais nesse bairro?
A corretora envia uma seleção de opções disponíveis, com valor e condomínio, direto no seu WhatsApp.
Riscos e contras da compra na planta
- Atraso na obra: contratos costumam prever tolerância de 180 dias, período em que o comprador segue pagando aluguel.
- Correção pelo INCC elevando o saldo além do previsto.
- Risco de não aprovação do financiamento na entrega, se a renda ou o perfil de crédito mudar.
- Diferença entre o decorado e a unidade entregue: metragem, acabamento e vista.
- Custos extras na entrega: ligação de utilidades, montagem de móveis, taxas iniciais de condomínio.
- Em casos extremos, dificuldade financeira da incorporadora, o que exige atenção ao patrimônio de afetação e ao registro da incorporação.
Como reduzir o risco
- Confirme o registro da incorporação na matrícula do terreno antes de assinar.
- Pesquise entregas anteriores da construtora na região e prazos cumpridos.
- Leia as cláusulas de atraso, rescisão e devolução de valores.
- Guarde memorial descritivo e material publicitário: eles têm valor contratual.
Imóvel pronto: segurança e previsibilidade
O maior valor do imóvel pronto é enxergar exatamente o que se compra. Você visita, mede, testa a pressão da água, observa o barulho da rua, conversa com vizinhos, verifica o histórico do condomínio e conhece o valor real da taxa mensal.
- Mudança imediata, encerrando o gasto com aluguel.
- Vistoria completa antes da compra, incluindo áreas comuns e vagas.
- Financiamento único, com parcela conhecida desde o primeiro mês.
- Bairro consolidado, com comércio, transporte e escolas já em funcionamento.
- Espaço maior de negociação de preço, principalmente em imóveis que precisam de reforma.
Em contrapartida, o preço por metro quadrado tende a ser mais alto, a entrada precisa estar disponível em prazo curto e prédios antigos podem exigir reforma e ter rateios extraordinários para obras nas áreas comuns.
Como decidir com números, não com impulso
- Se você paga aluguel hoje, some o aluguel dos meses de obra ao custo total do imóvel na planta.
- Compare o valor final projetado, com INCC estimado, ao preço de um pronto equivalente na mesma região.
- Verifique se a renda comprovada aprovará o financiamento também no futuro.
- Considere seu prazo pessoal: casamento, chegada de filho ou mudança de emprego mudam a equação.
- Reserve de 4% a 6% do valor do imóvel para ITBI, escritura, registro e mudança.
Não existe resposta única. Na planta favorece quem tem tempo, disciplina de poupança e tolerância a risco. Pronto favorece quem precisa resolver moradia agora e valoriza previsibilidade. O erro é decidir só pela parcela inicial da tabela de vendas.
Fale com a corretora responsável
Preencha os dados abaixo e receba atendimento personalizado para comprar, alugar, vender ou financiar no Grande ABC.